 Entrar


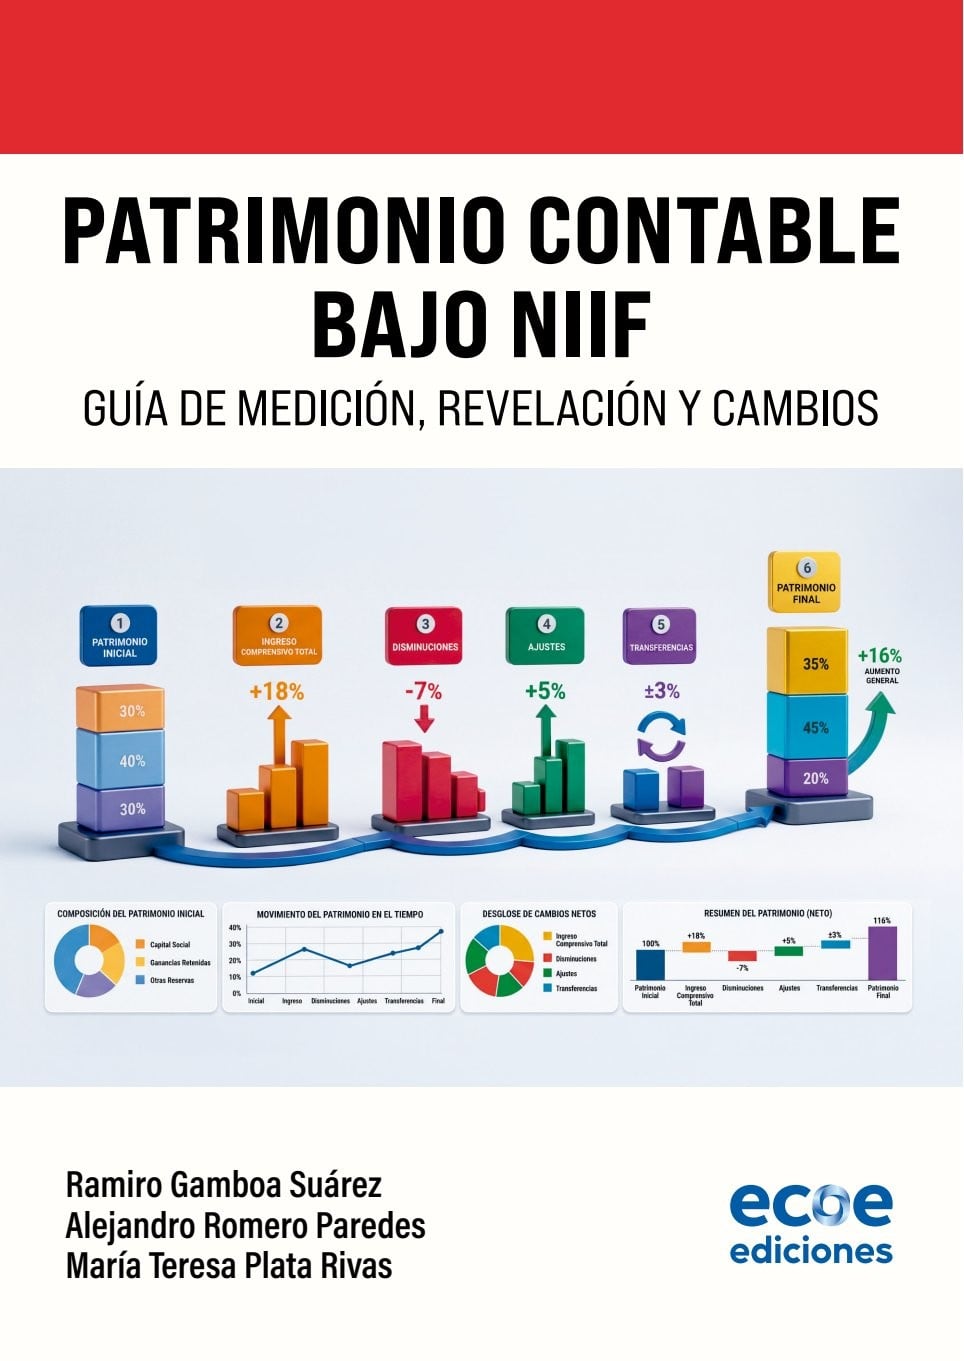
Patrimonio contable bajo NIIFeBook
Autores: Alejandro Romero Paredes, María Teresa Plata Rivas, Ramiro Gamboa Suárez
30% descuento
El patrimonio contable constituye uno de los pilares fundamentales de la ciencia contable y de la estructura financiera de toda organización. Su estudio permite comprender la composición económica de las entidades, la forma en que se generan y administran los recursos, así como las relaciones existentes entre los bienes, derechos, obligaciones y el capital propio que sustentan la actividad empresarial.
El presente libro, Patrimonio contable bajo NIIF: Guía de medición, revelación y cambios, ofrece una visión integral y actualizada sobre los principios que sustentan el patrimonio dentro del ámbito contable y financiero. A través de un enfoque teórico-práctico, desarrolla los fundamentos conceptuales, la estructura y los componentes patrimoniales, su reconocimiento, medición, presentación y revelación conforme a las NIIF, las NIC y la NIIF para Pymes.
La obra aborda también la dinámica patrimonial de personas naturales y jurídicas, las sociedades comerciales, las reservas, utilidades retenidas, resultados del ejercicio, superávit, revaluaciones y otro resultado integral. Además, analiza afectaciones societarias como fusiones, escisiones, transformaciones, liquidaciones, absorción de pérdidas y reducción de capital, y concluye con el estado de cambios en el patrimonio. Está dirigida a estudiantes, docentes, investigadores y profesionales de las ciencias económicas.
SOBRE LOS AUTORES
Ramiro Gamboa Suárez
Alejandro Romero Paredes
María Teresa Plata Rivas
TABLA DE CONTENIDOS
- Introducción — p. xxiv
- Objetivos — p. xxvi
- Capítulo 1. Fundamentos de la contabilidad — p. 1
- 1.1. Concepto de contabilidad — p. 1
- 1.2. Objetivos de la información financiera — p. 4
- 1.3. Usuarios de la contabilidad — p. 5
- 1.3.1. Usuarios internos — p. 5
- 1.3.2. Usuarios externos — p. 6
- 1.3.3. Importancia de los usuarios de la contabilidad — p. 6
- 1.4. Estados financieros básicos, NIC 1, NIIF 18 y sección 3 de NIIF Pymes — p. 7
- 1.4.1. Principales estados financieros — p. 7
- 1.4.2. Características de los estados financieros: — p. 8
- 1.4.3. Relación de los estados financieros con la toma de decisiones: — p. 9
- 1.4.4. Nueva estructura del estado de resultados — p. 10
- 1.4.5. Nuevos subtotales obligatorios — p. 10
- 1.4.6. Mayor transparencia en las medidas de desempeño — p. 10
- 1.4.7. Mejoras en la información a revelar — p. 10
- 1.4.8. Mayor comparabilidad y claridad — p. 11
- 1.4.9. Reglas principales de presentación — p. 13
- 1.4.10. Principio clave — p. 13
- 1.5. Principios contables y normas internacionales — p. 14
- 1.5.1. Principios contables — p. 14
- 1.5.2. Normas internacionales de contabilidad — p. 15
- 1.5.3. La importancia de los principios y normas internacionales — p. 15
- 1.5.4. Relación entre principios y normas — p. 15
- Capítulo 2. Aspectos generales del patrimonio contable — p. 16
- 2.1. Definición del patrimonio, dinámica en el manejo de las cuentas y sección 22 NIIF Pymes — p. 16
- 2.1.1. Dinámica en el manejo de las cuentas patrimoniales — p. 18
- 2.2. Evolución histórica del concepto de patrimonio — p. 19
- 2.3. Importancia del patrimonio en la empresa — p. 19
- 2.3.1. Relación del patrimonio con las NIIF — p. 20
- 2.3.2. Teoría de la conservación del patrimonio — p. 20
- 2.4. Elementos del patrimonio y diferencia entre activo, pasivo y patrimonio — p. 21
- 2.5. Ecuación contable fundamental — p. 22
- 2.5.1. Explicación de los elementos de la ecuación: — p. 22
- 2.5.2. Clasificación general de los activos: — p. 23
- 2.5.3. Relación con la ecuación contable: — p. 23
- 2.5.4. Importancia de los activos: — p. 23
- 2.5.5. Explicación de la definición: — p. 24
- 2.5.6. Características de los pasivos según las NIIF: — p. 24
- 2.5.7. Clasificación de los pasivos: — p. 24
- 2.5.8. Relación con la ecuación contable: — p. 24
- 2.5.9. Importancia de los pasivos: — p. 24
- 2.5.10. Explicación de la definición — p. 25
- 2.5.11. Relación con activos y pasivos — p. 25
- 2.5.12. Componentes del patrimonio según las NIIF — p. 25
- 2.5.13. Características del patrimonio según las NIIF — p. 26
- 2.5.14. Importancia del patrimonio — p. 26
- 2.5.15. Relación con la ecuación contable — p. 26
- 2.5.16. Patrimonio positivo y negativo — p. 26
- 2.5.17. Fundamentación teórica de la ecuación contable — p. 26
- 2.5.18. Importancia de la ecuación contable fundamental — p. 26
- 2.5.19. Relación con las NIIF — p. 27
- 2.5.20. Ejemplos aplicativos de ecuación contable — p. 27
- 2.5.21. Explicación — p. 29
- 2.6. Marco normativo NIIF, NIC (32) y Estatuto tributario (Art. 261-262-263) — p. 29
- 2.6.1. Estatuto tributario — p. 30
- 2.6.2. Actividades de repaso — p. 30
- 2.6.3. Defina según sea verdadero o falso — p. 31
- 2.1. Definición del patrimonio, dinámica en el manejo de las cuentas y sección 22 NIIF Pymes — p. 16
- Capítulo 3. Origen del patrimonio — p. 32
- 3.1. Formas de constitución del patrimonio — p. 33
- 3.1.1. Ejemplos de partidas que se registran en ORI — p. 35
- 3.1.2. Relación entre ORI y el patrimonio — p. 35
- 3.1.3. Fórmula básica del resultado integral — p. 35
- 3.2. Tipos de aportes o aportaciones — p. 36
- 3.2.1. Detalle de aportes según la tipología societaria — p. 37
- 3.2.2. Tipos de aportes — p. 37
- 3.3. Reconocimiento contable del origen según la organización — p. 38
- 3.3.1. Reconocimiento contable del patrimonio — p. 38
- 3.3.2. Cierre contable — p. 40
- 3.4. El capital social — p. 43
- 3.4.1. Características del capital social — p. 43
- 3.4.2. Formas de capital social — p. 44
- 3.4.3. Importancia del capital social — p. 46
- 3.4.4. Actividades de repaso — p. 46
- 3.4.5. Ejercicio integrador — p. 47
- 3.1. Formas de constitución del patrimonio — p. 33
- Capítulo 4. Las personas y su contexto — p. 48
- 4.1. Clasificación — p. 48
- 4.1.1. Importancia en la contabilidad — p. 49
- 4.2. La persona natural y el negocio — p. 50
- 4.2.1. Características de la persona natural con negocio — p. 50
- 4.2.2. Importancia de la contabilidad — p. 50
- 4.2.3. Características principales — p. 50
- 4.2.4. Obligaciones contables y fiscales — p. 51
- 4.2.5. Ventajas y desventajas — p. 51
- 4.2.6. Características generales desde lo contable patrimonial — p. 51
- 4.3. La persona jurídica y el negocio — p. 52
- 4.3.1. Características de la persona jurídica — p. 52
- 4.3.2. Otras características generales — p. 52
- 4.3.3. La persona jurídica y la contabilidad — p. 53
- 4.3.4. Tipos de personas jurídicas — p. 53
- 4.3.5. Registro contable de constitución — p. 53
- 4.3.6. Ventajas de la persona jurídica — p. 53
- 4.3.7. Clasificación — p. 54
- 4.3.8. Características de las sociedades regulares — p. 54
- 4.3.9. Características de las sociedades irregulares — p. 54
- 4.3.10. Diferencia entre sociedades regulares e irregulares — p. 55
- 4.3.11. Características de las sociedades de derecho público — p. 55
- 4.3.12. Ejemplos — p. 56
- 4.3.13. Importancia — p. 56
- 4.3.14. Características de las sociedades de economía mixta — p. 56
- 4.3.15. Características de las entidades sin ánimo de lucro — p. 57
- 4.3.16. Ejemplos — p. 57
- 4.3.17. Características de las sociedades civiles — p. 58
- 4.3.18. Ejemplos — p. 58
- 4.3.19. Importancia — p. 58
- 4.4. Las sociedades y la clasificación — p. 58
- 4.4.1. Características de las sociedades comerciales — p. 59
- 4.4.2. Clasificación — p. 59
- 4.4.3. Características de las sociedades de personas — p. 59
- 4.4.4. Características de las sociedades de capital — p. 60
- 4.4.5. Constitución y demás aspectos de las sociedades comerciales — p. 60
- 4.4.6. Actividades de repaso — p. 60
- 4.4.7. Situación-Respuesta — p. 61
- 4.4.8. Verdadero o falso — p. 61
- 4.4.9. Tipo de sociedad característica — p. 61
- 4.4.10. Colectiva — p. 61
- 4.4.11. Selección múltiple — p. 61
- 4.1. Clasificación — p. 48
- Capítulo 5. Elementos del patrimonio — p. 63
- 5.1. Capital social — p. 64
- 5.1.1. Dinámica, manejo, cuenta, capital social — p. 65
- 5.1.2. Medición inicial — p. 66
- 5.1.3. Cuentas relacionadas del capital social — p. 66
- 5.1.4. Clasificación del capital social según el tipo de organización — p. 70
- 5.1.5. Presentación del estado de situación financiera: Sociedad A — p. 71
- 5.1.6. Presentación en el estado de situación financiera: S.A.S — p. 72
- 5.1.7. Importancia de la clasificación del capital social — p. 74
- 5.2. Reservas — p. 74
- 5.2.1. Concepto de reservas — p. 75
- 5.2.2. Naturaleza de la cuenta — p. 75
- 5.2.3. Dinámica contable de la cuenta de reservas — p. 75
- 5.2.4. Tipos de reservas — p. 75
- 5.2.5. Cuentas relacionadas con las reservas — p. 77
- 5.2.6. Tratamiento según NIIF — p. 78
- 5.2.7. Liberación de la reserva — p. 81
- 5.2.8. Compra del activo — p. 81
- 5.3. Utilidades retenidas o acumuladas — p. 85
- 5.3.1. La utilidad acumulada como indicador de sostenibilidad financiera — p. 87
- 5.3.2. Utilidad acumulada vs. pérdida acumulada — p. 87
- 5.3.3. Presentación del estado de situación financiera — p. 90
- 5.4. Resultados del ejercicio — p. 91
- 5.4.1. Importancia del resultado contable en la gestión empresarial — p. 92
- 5.4.2. La cuenta de ganancias y pérdidas — p. 92
- 5.4.3. Distribución del resultado contable — p. 92
- 5.4.4. Diferencia entre resultado contable y resultado fiscal — p. 93
- 5.4.5. Componentes del resultado contable — p. 93
- 5.4.6. Dinámica en el manejo contable — p. 93
- 5.4.7. Dinámica en el manejo contable — p. 94
- 5.4.8. Presentación del estado de situación financiera — p. 95
- 5.4.9. Presentación del estado de situación financiera — p. 96
- 5.4.10. Gastos — p. 96
- 5.4.11. Estados financieros — p. 97
- 5.5. Superávit, revalorización y ajustes patrimoniales — p. 97
- 5.5.1. Tipologías de superávit — p. 98
- 5.5.2. Ubicación en el patrimonio — p. 100
- 5.5.3. Diferencias clave — p. 100
- 5.5.4. Aspectos clave para recordar — p. 100
- 5.5.5. Presentación del Estado de Situación financiera — p. 101
- 5.6. El otro resultado integral (ORI) — p. 101
- 5.6.1. Casos más comunes donde se usa ORI — p. 103
- 5.6.2. Resumen general de la afectación ORI — p. 103
- 5.6.3. Presentación de los ORI — p. 103
- 5.6.4. Presentación del otro resultado integral ORI — p. 104
- 5.6.5. Estado de resultados integral — p. 104
- 5.6.6. Presentación del estado de situación financiera — p. 104
- 5.6.7. Presentación en el estado de resultados — p. 106
- 5.6.8. Situación inicial — p. 107
- 5.6.9. Estado de resultados integral — p. 109
- 5.6.10. Movimientos del periodo — p. 113
- 5.6.11. Estado de cambios en el patrimonio — p. 114
- 5.6.12. Verdadero o Falso — p. 114
- 5.6.13. Selección múltiple — p. 114
- 5.6.14. Determine el resultado del ejercicio — p. 115
- 5.1. Capital social — p. 64
- Capítulo 6. Las NIIF y el patrimonio contable — p. 116
- 6.1. NIIF y patrimonio contable (Principales normas) — p. 116
- 6.1.1. Cálculo del impuesto diferido — p. 120
- 6.1.2. Modelo de revaluación y patrimonio — p. 121
- 6.1.3. Disminuciones por deterioro o revaluación — p. 121
- 6.1.4. Depreciación — p. 121
- 6.1.5. Aspectos fundamentales frente al patrimonio — p. 124
- 6.1.6. Aspectos frente al patrimonio — p. 125
- 6.1.7. Reconocimiento contable — p. 125
- 6.1.8. Medición — p. 126
- 6.1.9. Impacto en el patrimonio — p. 126
- 6.1.10. Tipos de riesgos que deben revelarse — p. 127
- 6.1.11. Relación con el patrimonio — p. 127
- 6.1.12. Principales aspectos de esta norma — p. 128
- 6.1.13. Registro contable — p. 129
- 6.2. Reconocimiento y medición — p. 130
- 6.2.1. Definición del patrimonio según NIIF — p. 130
- 6.2.2. Reconocimiento del patrimonio — p. 130
- 6.2.3. Medición del patrimonio — p. 131
- 6.2.4. Efectos en el patrimonio — p. 131
- 6.3. Presentación del patrimonio en estados financieros — p. 131
- 6.4. Revelaciones contables — p. 132
- 6.4.1. Principales revelaciones relacionadas con el patrimonio — p. 132
- 6.4.2. Actividades de repaso — p. 134
- 6.4.3. Verdadero o falso — p. 134
- 6.4.4. Completa las afirmaciones — p. 134
- 6.4.5. Selección múltiple — p. 135
- 6.1. NIIF y patrimonio contable (Principales normas) — p. 116
- Capítulo 7. La persona natural y su negocio — p. 136
- 7.1. Concepto — p. 136
- 7.1.1. Ventajas de la persona natural y su negocio — p. 137
- 7.1.2. Desventajas de la persona natural y su negocio — p. 138
- 7.2. Aspectos del desarrollo patrimonial — p. 138
- 7.3. Operaciones comerciales — p. 139
- 7.3.1. Operaciones, marzo 1 — p. 139
- 7.3.2. Aporte inicial — p. 140
- 7.3.3. Compra mercancías — p. 140
- 7.3.4. Compra una vitrina para su uso — p. 140
- 7.3.5. Ventas — p. 140
- 7.3.6. Consumo de mercancías para su uso — p. 141
- 7.3.7. Aporte de capital inicial — p. 142
- 7.3.8. Compra a crédito — p. 142
- 7.3.9. Compra al contado — p. 142
- 7.3.10. Venta de productos — p. 143
- 7.3.11. Giro de efectivo para gastos personales — p. 143
- 7.3.12. Determinación de la depreciación del mes — p. 143
- 7.3.13. estado de resultados — p. 145
- 7.3.14. Resultado del período — p. 145
- 7.3.15. Estado de situación financiera — p. 146
- 7.3.16. Resultado del ejercicio — p. 147
- 7.3.17. Cruce del anticipo, cuenta personal con la utilidad — p. 147
- 7.3.18. Estado de situación financiera — p. 147
- 7.3.19. Registros — p. 148
- 7.3.20. Balance de prueba de apertura — p. 148
- 7.3.21. Registros contables — p. 149
- 7.3.22. Redención del CDT — p. 150
- 7.3.23. Cierre contable — p. 150
- 7.3.24. Reclasificación de ganancias y pérdidas a resultado; utilidad — p. 150
- 7.3.25. Cruce anticipo cuenta personal con utilidad — p. 150
- 7.3.26. Estado de resultados — p. 151
- 7.3.27. Estado de situación financiera — p. 151
- 7.3.28. Estado de flujo de efectivo (Método directo) — p. 151
- 7.3.29. Flujo neto de actividades de operación12 700 000(A) — p. 151
- 7.3.30. Flujo neto de actividades de inversión 60 900 000(B) — p. 151
- 7.3.31. Flujo efectivo del periodo: 71 200 000 (A+B+C) — p. 152
- 7.3.32. Completa las afirmaciones — p. 152
- 7.1. Concepto — p. 136
- CApítulo 8. Las personas jurídicas y su negocio — p. 153
- 8.1. La sociedad: aspectos normativos y legales — p. 154
- 8.1.1. Aspectos normativos de una sociedad — p. 154
- 8.1.2. Aspectos legales de una sociedad — p. 154
- 8.1.3. Importancia de los aspectos normativos y legales — p. 154
- 8.1.4. Aspectos normativos específicos en Colombia — p. 155
- 8.1.5. Concepto de sociedad — p. 155
- 8.1.6. Aspectos normativos — p. 155
- 8.1.7. Aspectos legales — p. 156
- 8.1.8. Importancia del cumplimiento normativo y legal — p. 156
- 8.2. Tipos de personas jurídicas — p. 156
- 8.3. Sociedades de personas y su aspecto contable — p. 157
- 8.3.1. Principales tipos de sociedades de personas — p. 157
- 8.3.2. Naturaleza jurídica — p. 157
- 8.3.3. Número de socios — p. 157
- 8.3.4. Aportes y capital — p. 158
- 8.3.5. Razón social — p. 158
- 8.3.6. Administración y representación — p. 158
- 8.3.7. Responsabilidad de los socios — p. 158
- 8.3.8. Restricciones a los socios — p. 158
- 8.3.9. Disolución — p. 158
- 8.3.10. Aspectos clave de la sociedad colectiva — p. 159
- 8.3.11. Aportes de los socios gestores — p. 159
- 8.3.12. Prohibición importante — p. 160
- 8.3.13. Responsabilidad frente a terceros — p. 160
- 8.3.14. Aspecto contable de las sociedades de personas — p. 161
- 8.3.15. Registro contable — p. 162
- 8.3.16. Constitución — p. 164
- 8.3.17. Compra mercancías — p. 164
- 8.3.18. Venta de mercancías — p. 164
- 8.3.19. Adquisición de muebles y enseres — p. 165
- 8.3.20. Cierre contable — p. 165
- 8.3.21. Reclasificación de ganancias y pérdidas a utilidad — p. 166
- 8.3.22. estado de resultados — p. 166
- 8.3.23. estado de situación financiera — p. 166
- 8.3.24. Actividades de Operación — p. 167
- 8.3.25. Actividades de Inversión — p. 167
- 8.3.26. Actividades de Financiación — p. 167
- 8.3.27. Conciliación del efectivo — p. 167
- 8.4. Sociedades limitadas (mixtas) y su aspecto contable — p. 169
- 8.4.1. Características principales — p. 170
- 8.4.2. Capital social — p. 170
- 8.4.3. Administración — p. 170
- 8.4.4. Responsabilidad — p. 171
- 8.4.5. Presentación del estado de situación financiera — p. 172
- 8.4.6. Cesión de cuotas o partes de intereses sociales — p. 172
- 8.4.7. Elementos principales de una cesión de cuotas — p. 172
- 8.5. Sociedades de capital y su aspecto contable — p. 176
- 8.5.1. Características principales — p. 176
- 8.5.2. Diferencia entre cuotas y acciones — p. 176
- 8.5.3. Diferencia con las sociedades de personas — p. 177
- 8.5.4. Artículos importantes del Código de Comercio — p. 177
- 8.5.5. Negociación de acciones — p. 178
- 8.5.6. Responsabilidad de los accionistas — p. 178
- 8.5.7. Representación en el estado de situación financiera — p. 180
- 8.5.8. Activo xxxxxxx — p. 180
- 8.5.9. Composición del patrimonio de la sociedad anónima — p. 180
- 8.5.10. Clases de acciones — p. 180
- 8.5.11. Reglamento del contrato de emisión y colocación de acciones — p. 181
- 8.5.12. Partes del Reglamento de emisión y colocación — p. 182
- 8.5.13. Importancia del reglamento — p. 183
- 8.5.14. Clases de emisión de acciones en reserva — p. 183
- 8.5.15. Emisión de acciones con prima de contado y a crédito — p. 185
- 8.5.16. Presentación del estado de situación financiera — p. 186
- 8.5.17. Importancia de la prima — p. 186
- 8.5.18. Otros aspectos conexos de las emisiones de acciones — p. 186
- 8.5.19. Características importantes — p. 187
- 8.5.20. Características principales — p. 188
- 8.5.21. Redención y conversión del bono en acciones — p. 189
- 8.5.22. Importancia — p. 189
- 8.5.23. B Registros — p. 189
- 8.5.24. Emisión de títulos — p. 190
- 8.5.25. Características importantes — p. 190
- 8.5.26. Importante — p. 191
- 8.5.27. Mantenerlas en la tesorería — p. 191
- 8.5.28. Creación de la reserva — p. 191
- 8.5.29. Adquisición de acciones — p. 192
- 8.5.30. Adquisición de acciones — p. 192
- 8.5.31. Disminución del capital social — p. 192
- 8.5.32. Cancelación de la reserva — p. 193
- 8.5.33. Creación de la reserva — p. 193
- 8.5.34. Adquisición de acciones — p. 193
- 8.5.35. Venta de acciones — p. 193
- 8.5.36. Cancelación de la reserva — p. 194
- 8.5.37. Creación del dividendo y su pago — p. 194
- 8.5.38. Creación de la reserva — p. 194
- 8.5.39. Adquisición de acciones — p. 194
- 8.5.40. Cancelación de la reserva y creación del dividendo — p. 195
- 8.5.41. Pago del dividendo en acciones propias — p. 195
- 8.5.42. Creación de la reserva — p. 195
- 8.5.43. Adquisición de acciones — p. 195
- 8.5.44. Cancelación de la reserva — p. 196
- 8.5.45. Donación — p. 196
- 8.5.46. Readquisición de acciones propias por encima del valor nominal — p. 196
- 8.5.47. Creación de la reserva — p. 196
- 8.5.48. Adquisición de acciones — p. 197
- 8.5.49. Cancelación del saldo de la reserva — p. 197
- 8.5.50. Presentación en el estado de situación financiera — p. 197
- 8.5.51. Activos xxxxxxx — p. 197
- 8.5.52. Pasivos xxxxxxx — p. 197
- 8.5.53. Fuente de los recursos para la readquisición — p. 198
- 8.5.54. Derechos de las acciones readquiridas — p. 199
- 8.5.55. Registro inicial del capital — p. 199
- 8.5.56. Estado de situación financiera — p. 200
- 8.5.57. Suscripción del saldo — p. 200
- 8.5.58. Estado de situación financiera — p. 200
- 8.5.59. Estado de situación financiera — p. 201
- 8.5.60. Estado de resultados — p. 205
- 8.5.61. Pago del saldo — p. 205
- 8.5.62. Venta de acciones — p. 206
- 8.5.63. Resumen de la presentación de cuentas de patrimonio en la S.A. y S.A.S — p. 210
- 8.5.64. Activos xxxxxxxx — p. 210
- 8.5.65. Pasivos xxxxxxxx — p. 210
- 8.5.66. Actividades de repaso — p. 211
- 8.5.67. Completa las afirmaciones — p. 211
- 8.5.68. Verdadero o falso — p. 211
- 8.5.69. Selección múltiple — p. 211
- 8.1. La sociedad: aspectos normativos y legales — p. 154
- Capítulo 9. Mantenimiento y fortalecimiento del patrimonio — p. 213
- 9.1. Conservación del patrimonio empresarial — p. 213
- 9.1.1. Estrategias efectivas de conservación del capital — p. 215
- 9.2. Las utilidades del ejercicio y utilidades retenidas — p. 216
- 9.2.1. Cálculo de la utilidad del ejercicio — p. 217
- 9.2.2. Las utilidades retenidas o acumuladas — p. 217
- 9.3. Las reservas, clasificación y conformación — p. 218
- 9.3.1. Clasificación de las reservas — p. 218
- 9.3.2. Conformación de las reservas — p. 220
- 9.3.3. Estado de cambios en el patrimonio y en las reservas — p. 221
- 9.3.4. Relación con las reservas — p. 221
- 9.3.5. Movimientos del año — p. 222
- 9.3.6. Comestibles El Bárbaro S.A.S — p. 222
- 9.3.7. Estado de cambios en el patrimonio — p. 222
- 9.4. Otro resultado integral y su génesis — p. 223
- 9.4.1. Ejemplos de otro resultado integral — p. 223
- 9.4.2. Importancia del ORI — p. 223
- 9.4.3. Relación del ORI con el Superávit por revaluación — p. 225
- 9.5. La revalorización y el superávit patrimonial — p. 225
- 9.5.1. Superávit patrimonial — p. 226
- 9.5.2. Tipos de superávit patrimonial — p. 226
- 9.5.3. Presentación en el estado de Situación Financiera — p. 226
- 9.5.4. Activos xxxxxx — p. 226
- 9.5.5. Pasivos xxxxxx — p. 226
- 9.5.6. Registro (1) compra — p. 227
- 9.5.7. Registro (2) Medición posterior — p. 227
- 9.5.8. Registro (4) Nueva valorización negativa antes de la venta — p. 227
- 9.5.9. Situación al final del 2.º año — p. 228
- 9.5.10. Registro contable de la empresa si es PyME — p. 228
- 9.5.11. Registro contable de la empresa, si fuese grupo NIIF 1 — p. 228
- 9.5.12. Presentación en el estado de Situación Financiera — p. 229
- 9.5.13. Activos xxxxxx — p. 229
- 9.5.14. Pasivos xxxxxx — p. 229
- 9.5.15. Superávit de capital — p. 229
- 9.5.16. Características principales — p. 230
- 9.5.17. Importancia del superávit donado — p. 230
- 9.5.18. Relación entre revalorización y superávit patrimonial — p. 231
- 9.5.19. Actividades de repaso — p. 231
- 9.5.20. Determinar — p. 232
- 9.5.21. Determinar — p. 232
- 9.5.22. Determinar — p. 232
- 9.5.23. Inicio del año — p. 232
- 9.5.24. Determinar utilidades retenidas finales y el patrimonio final — p. 233
- 9.1. Conservación del patrimonio empresarial — p. 213
- Capítulo 10. Afectaciones del patrimonio — p. 234
- 10.1. Hechos económicos que afectan el patrimonio — p. 234
- 10.2. Distribución de utilidades: dividendos por pagar en efectivo y en acciones — p. 235
- 10.2.1. Dividendos — p. 236
- 10.2.2. Diferencias entre dividendos en efectivo y en acciones o cuotas — p. 237
- 10.2.3. Registro de la reserva legal — p. 237
- 10.3. Absorción de pérdidas — p. 239
- 10.3.1. Contabilización de pérdidas fiscales — p. 241
- 10.4. Reducción del capital — p. 242
- 10.4.1. Tipos de reducción de capital — p. 242
- 10.4.2. Reducción nominal o contable — p. 242
- 10.4.3. Aspectos normativos en Colombia respecto a la reducción del capital — p. 242
- 10.4.4. Actividades de repaso — p. 245
- 10.4.5. Selección múltiple — p. 245
- Capítulo 11. Liquidación del patrimonio — p. 246
- 11.0.1. Etapas genealógicas de la sociedad — p. 247
- 11.0.2. Resumen de etapas organizacionales — p. 248
- 11.1. Fenómenos societarios: la constitución, la transformación, la escisión y la fusión — p. 248
- 11.1.1. El patrimonio en la transformación — p. 248
- 11.1.2. Registro del capital autorizado — p. 249
- 11.1.3. Conversión del patrimonio — p. 249
- 11.1.4. El patrimonio en la escisión — p. 250
- 11.1.5. Tipos de escisión — p. 252
- 11.1.6. Medición de activos y pasivos transferidos — p. 252
- 11.1.7. Artículo 3. Modalidades de escisión — p. 253
- 11.1.8. Artículo 5. Publicidad — p. 254
- 11.1.9. Artículo 8. Perfeccionamiento de la escisión — p. 254
- 11.1.10. Aspectos tributarios de la escisión — p. 255
- 11.1.11. Registros contables — p. 257
- 11.1.12. Tipos de fusión — p. 258
- 11.1.13. Procedimiento contable y tributario de la fusión — p. 258
- 11.1.14. El estatuto tributario nacional respecto a la fusión — p. 259
- 11.1.15. El Código de Comercio Colombiano respecto a la fusión — p. 259
- 11.1.16. El patrimonio en la disolución — p. 262
- 11.1.17. Causas de la disolución — p. 263
- 11.1.18. Proceso de disolución en Colombia — p. 263
- 11.1.19. Causales de disolución — p. 263
- 11.1.20. Pasos del proceso de disolución — p. 263
- 11.2. Causas de la liquidación patrimonial — p. 264
- 11.2.1. Concepto de liquidación en el ámbito societario — p. 264
- 11.2.2. Concepto contable de liquidación del patrimonio — p. 264
- 11.2.3. Requisitos legales de la liquidación en Colombia — p. 265
- 11.2.4. Orden de prelación en la liquidación — p. 265
- 11.3. Etapas del proceso de liquidación — p. 266
- 11.4. Distribución del remanente patrimonial — p. 266
- 11.4.1. Marco normativo en Colombia — p. 267
- 11.4.2. Situación inicial — p. 267
- 11.4.3. Registros contables — p. 268
- 11.5. Responsabilidad del contador público en la liquidación — p. 268
- 11.5.1. Actividades de repaso — p. 270
- 11.5.2. Situación Fenómeno — p. 270
- 11.5.3. Selección múltiple — p. 270
- Capítulo 12. El Estado de cambios en el patrimonio — p. 271
- 12.0.1. Introducción — p. 271
- 12.1. Concepto, generalidades, contexto, estructura y partidas — p. 271
- 12.1.1. Concepto — p. 271
- 12.1.2. Características principales — p. 272
- 12.1.3. Componentes del Patrimonio — p. 272
- 12.1.4. Importancia en el análisis contable — p. 273
- 12.1.5. Estructura del Estado de cambios en el patrimonio — p. 273
- 12.1.6. Importancia del estado de cambios en el patrimonio — p. 273
- 12.1.7. Marco Normativo — p. 274
- 12.2. Las NIIF y el Estado de cambios en el patrimonio — p. 274
- 12.2.1. Componentes mínimos que normalmente se presentan — p. 276
- 12.2.2. Importancia, según la Sección 6 — p. 277
- 12.2.3. Explicación — p. 278
- 12.2.4. Explicación — p. 279
- 12.2.5. Interpretación — p. 279
- 12.2.6. Explicación — p. 280
- 12.2.7. Explicación — p. 281
- 12.2.8. Explicación — p. 282
- 12.2.9. Explicación — p. 283
- 12.2.10. Explicación — p. 284
- 12.2.11. Explicación — p. 285
- 12.2.12. Actividad de repaso — p. 285
- Referencias — p. 286
Año: 2026
eISBN: 9786285041327
Páginas: 314
Dimensiones: N/D
Formato: eBook
Idioma: Español
Categorías: Contabilidad, Contabilidad: guías de estudio y revisión, Finanzas y contabilidad, Industria y estudios industriales, eBooks, Ecoe Ediciones
Productos relacionados


